Sukupolvenvaihdoksen tuki on vinoutunut

Maatilan sukupolvenvaihdoksia voi tehdä kahdella tapaa. Joko epävirallisesti siirtämällä maatila lapselleen omalla rahoituksella tai tekemällä virallinen tilakauppa. Virallisessa sukupolvenvaihdoskaupassa haetaan aloittamisavustusta ja valtion tukemaa korkotukilainaa. Aloittamisavustus, josta ennen puhuttiin starttirahana, käsittää ns. ilmaista rahaa valtiolta, varainsiirtoveron vapautuksen sekä valtion korkosubventoimaa edullista pankkilainaa, ns. korkotukilainaa.
Epävirallisen sukupolvenvaihdoksen voi tehdä haluamallaan tapaa, eikä siihen liity maataloushallintoa, eikä välttämättä edes pankkia, jos omistuksen siirto tehdään lahjana. Jos epävirallinen tilakauppa tehdään lahjaluonteisena kauppana, tarvitaan projektiin mukaan rahoittajapankki. Pankin mukana olo onkin suositeltavaa, jotta sukupolvenvaihdoksen ehtoja, mm. kauppahintaa, tulee pohtimaan myös ulkopuolinen taho.
Maatilan tuettavan sukupolvenvaihdoksen toteuttamiseen liittyy joitakin valtion maataloushallinnon määrittämiä ehtoja, lähinnä maatilan talouden osalta. Niiden ensisijaisena tarkoituksena on turvata jatkajan asema tilanpidon jatkajana. Tärkein mittari on laskelmilla osoitettava maatalouden yrittäjätulon taso, mikä pitää toteutua tilakaupan jälkeisinä vuosina. Asetetut tulotasot ja muut ehdot ovat nähdäkseni kohtuullisen oikeudenmukaiset. Karjatiloilla ne toteutuvat lähes aina, kunhan velkaa ei ole liian paljoa. Viljatiloilla toki peltopinta-ala ja sitä kautta saatava tulotaso tulee herkästi vastaan jo keskikokoisilla viljatiloilla.
Suurin kohtuuttomuus maatilan sukupolvenvaihdosten toteuttamisessa liittyy yrittäjätulon lähtökohtaan, se kun pitää syntyä pelkästään alkutuotannosta. Mitään alkutuotannon ohessa tehtävää toimintaa ei laskelmiin hyväksytä. Alkutuotanto on useimmiten sitä tuttua: viljanviljelyä, maidontuotantoa, naudanlihantuotantoa ja sikataloutta ym. Niistä on saatava syntymään laskennallisesti osoitettava 22.000 euron vuotuinen yrittäjätulo. Jos ei synny, pitää siirtyä epäviralliseen tilakauppaan ilman valtion ja EU:n tukea.
Jos meidän viljatilallamme on 100 hehtaaria omaa peltoa viljelyksessä, eikä metsää lainkaan ja siihen palkkatulot lisäksi, täyttää maatila yleensä vaaditun yrittäjätulon tason. Mutta jos naapurilla on peltoa viljanviljelyssä 60 hehtaaria ja tuottokuntoista omatoimisesti hoidettavaa metsää 120 hehtaaria, leikkuupuimurilla tehtävää urakointia ulkopuolisille 150 hehtaaria ja kuivurilla tehtävää rahtikuivatusta 100 tuntia, ei laskennallista yrittäjätuloa synny riittävästi, koska vain mainittu 60 hehtaarin viljaviljely katsotaan alkutuotannoksi. Kuitenkin kaikki tiedämme, että jälkimmäinen maatilakin on oikein hyvä ja elinkelpoinen maatila.
Oma vinoutumansa on myös maatilan sukupolvenvaihdoksen kauppahinnan määrittämisessä. Vanha perinne on ollut, että sukupolvenvaihdoksessa maatilasta maksetaan suhteellisen korkea kauppahinta, jolla ostetaan eläkeasunto ja turvataan luopujien eläkepäivät. Tämän seurauksena syntyy tilanne, jossa eläkeläiset voivat suhteellisen hyvin, mutta tilanpidonjatkaja on velkainen heti lähtötilanteessa. Tyypillisesti tilan ostossa syntynyttä velkaa maksetaan pois ensimmäiset 10 vuotta, eikä maatilayritystä päästä kehittämään sinä aikana. Parempi ratkaisu olisi, että maanviljelijä pystyisi jo aktiiviaikanaan ostamaan tulevan eläkeasunnon ja muutenkin turvaamaan tulevat eläkepäivät, jolloin maatilan spv-kauppahinta voitaisiin pitää hyvin matalana, lähinnä saatavan korkotukilainan tasolla.
Maatilan sukupolvenvaihdoksen tuki onkin vääristynyt, koska osa sellaisista maatiloista, jotka pitävät maaseudun elinvoimaa yllä, eivät ole tuen piirissä. Monipuolista urakointipalvelua tekevä pienempi maatila mahdollistaa usein myös naapureille kannattavan toiminnan. Samoin sukupolvenvaihdosten kauppahinnat ovat edelleen liian korkeita maatilan tuottoarvoon nähden.
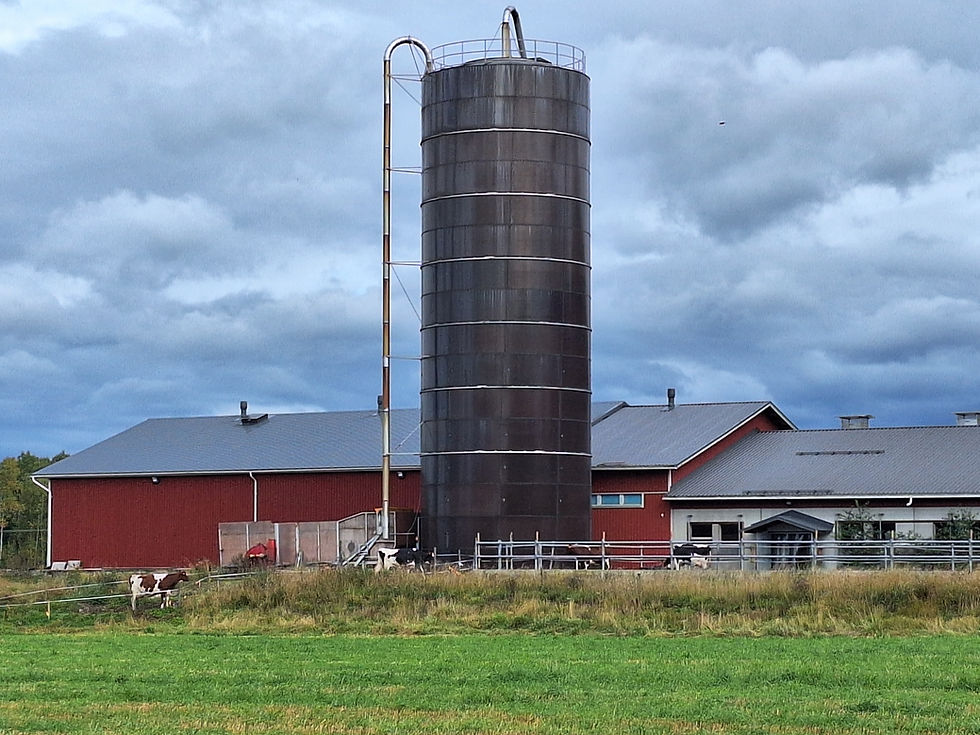
Kuva: Piia Salonen, lehmiä kesäyössä. Tunnelma on ihan samanlainen kuin on Järnefeltin lehmämaalauksissa.


Comments